Domain wiiu.de kaufen?
Wir ziehen mit dem Projekt
wiiu.de um.
Sind Sie am Kauf der Domain
wiiu.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wiiu.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
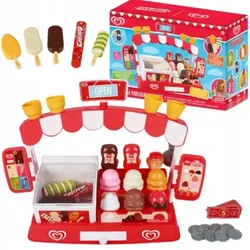
Spiel-Eisdiele mit ZubehörÜberrasche die Kinder mit diesem bunten, fröhlichen Set Spiel-Eisdiele mit Zubehör – und schon kann die eigene kleine Eisdiele im Kinderzimmer eröffnen. Das Set enthält eine klassische Eistheke mit rot-weißer Markise, verziert mit den bekannten Logos und Eisabbildungen im Stil von Wall’s / Carte D’Or / Algida. Auf der Theke steht eine Tiefkühltruhe mit aufklappbarem Deckel, in der die Eis am Stiel auf ihre „Kunden“ warten. Wie in einer echten Eisdiele können die Kinder zwischen Eiskugeln in der Waffel, Eis am Stiel sowie verschiedenen Soßen und Streuseln auswählen. An beiden Seiten des Spielsets befinden sich bunte Schilder mit Eissorten und Preisliste, sodass Kinder das Bestellen, das Besprechen der Preise und sogar das Bezahlen nachspielen können. Das Set enthält Spielmünzen und Spielgeldscheine, wodurch das Rollenspiel zugleich unterhaltsam und fördernd ist. Mit Eiskelle, Waffeln und den verschiedenen Eiskugeln erleben die Kleinen die Freude am Rollenspiel, während ihre Auge-Hand-Koordination und Feinmotorik geschult wird. Die Spiel-Eisdiele ist robust und dennoch leicht konstruiert und aus hochwertigem Kunststoff gefertigt. Die Größe der Zubehörteile ist ideal für kleine Kinderhände, die Formen sind abgerundet, die Oberflächen glatt. Das Set enthält viele kleine Teile und eignet sich deshalb hervorragend für gemeinsames Spielen mit Geschwistern und Freunden, ob im Kindergarten oder zu Hause beim Rollenspiel. Die Kinder können abwechselnd Verkäufer und Kunden sein und so Kommunikation, Anstellen in der Schlange, den Umgang mit „Geld“ und einfaches Rechnen üben. Die Farben des Sets sind kräftig, die Eisbecher und Eislutscher sind detailreich gestaltet – das unterstützt die Farberkennung und kreatives Geschichtenerzählen. Die Eistheke lässt sich leicht aufbauen, die Hauptelemente passen stabil ineinander. Das Spiel kann alleine verwendet werden, passt aber auch hervorragend zu anderen Laden-, Küchen- oder Café-Spielsets. Produkteigenschaften: Tiefkühltruhe mit aufklappbarem „Eis-Deckel” Eiskugeln in der Waffel und Eis am Stiel Soßenfläschchen, Streusel und Eiskelle Schilder mit Eissorten und Preisliste auf beiden Seiten Spielmünzen und Spielgeldscheine zum Bezahlen Leuchtendes Design im Stil bekannter Eismarken Ideal für Rollenspiele rund um Eisdiele und Kaufladen Fördert Kommunikation, soziale Kompetenzen und Rechnen Material: Kunststoff Empfohlenes Alter: voraussichtlich ab 3 Jahren Verpackungsgröße: 42 x 28 x 16 cm27,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Zoch Verlag Zoch Bundle Niagara Spiel mit Erweiterung Flussgeister, Spiel des Jahres 2005;Auszeichnungen Spiele: Deutscher Spielepreis - Platzierungen; Spiel des Jahres ;Autor Spiele: Liesching, Thomas ;Spiel Gut Auszeichnung: Ja ;Spieldauer: ca. 45 min ;100,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Fisher-Price Lernspaß Spiel-ControllerDer Lernspaß-Controller mit zwei Spieleinstellungen und vielen lustigen Aktivitäten bietet Kindern tollen Spiel-Spaß! Beim Bewegen des Joysticks und dem Drücken der Buchstaben- und Zahlenknöpfe hören Kinder spannende Lieder, Geräusche und Sätze, durch die sie Zahlen, Formen, Farben und vieles mehr kennenlernen!14,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
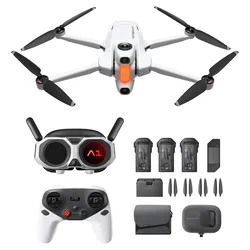
Antigravity A1 Remote Controller BundleHalte besondere Momente aus jedem Winkel fest mit dem Antigravity A1 Remote Controller Bundle. Diese Drohne nimmt 360-Grad-Aufnahmen in 8K mit 60 Bildern pro Sekunde auf und erstellt Fotos mit 50 Megapixeln. Du bekommst 3 Batterien und fliegst pro Batterie 25 Minuten. Der Batteriewechsel geht schnell, so bleibst du länger in der Luft. Mit dem Motion Controller steuerst du die Drohne per Handbewegung und reagierst direkt beim Fliegen. Du verlangsamst Aufnahmen auf das 1,5-Fache.1699,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spiel-Eisdiele mit ZubehörÜberrasche die Kinder mit diesem bunten, fröhlichen Set Spiel-Eisdiele mit Zubehör – und schon kann die eigene kleine Eisdiele im Kinderzimmer eröffnen. Das Set enthält eine klassische Eistheke mit rot-weißer Markise, verziert mit den bekannten Logos und Eisabbildungen im Stil von Wall’s / Carte D’Or / Algida. Auf der Theke steht eine Tiefkühltruhe mit aufklappbarem Deckel, in der die Eis am Stiel auf ihre „Kunden“ warten. Wie in einer echten Eisdiele können die Kinder zwischen Eiskugeln in der Waffel, Eis am Stiel sowie verschiedenen Soßen und Streuseln auswählen. An beiden Seiten des Spielsets befinden sich bunte Schilder mit Eissorten und Preisliste, sodass Kinder das Bestellen, das Besprechen der Preise und sogar das Bezahlen nachspielen können. Das Set enthält Spielmünzen und Spielgeldscheine, wodurch das Rollenspiel zugleich unterhaltsam und fördernd ist. Mit Eiskelle, Waffeln und den verschiedenen Eiskugeln erleben die Kleinen die Freude am Rollenspiel, während ihre Auge-Hand-Koordination und Feinmotorik geschult wird. Die Spiel-Eisdiele ist robust und dennoch leicht konstruiert und aus hochwertigem Kunststoff gefertigt. Die Größe der Zubehörteile ist ideal für kleine Kinderhände, die Formen sind abgerundet, die Oberflächen glatt. Das Set enthält viele kleine Teile und eignet sich deshalb hervorragend für gemeinsames Spielen mit Geschwistern und Freunden, ob im Kindergarten oder zu Hause beim Rollenspiel. Die Kinder können abwechselnd Verkäufer und Kunden sein und so Kommunikation, Anstellen in der Schlange, den Umgang mit „Geld“ und einfaches Rechnen üben. Die Farben des Sets sind kräftig, die Eisbecher und Eislutscher sind detailreich gestaltet – das unterstützt die Farberkennung und kreatives Geschichtenerzählen. Die Eistheke lässt sich leicht aufbauen, die Hauptelemente passen stabil ineinander. Das Spiel kann alleine verwendet werden, passt aber auch hervorragend zu anderen Laden-, Küchen- oder Café-Spielsets. Produkteigenschaften: Tiefkühltruhe mit aufklappbarem „Eis-Deckel” Eiskugeln in der Waffel und Eis am Stiel Soßenfläschchen, Streusel und Eiskelle Schilder mit Eissorten und Preisliste auf beiden Seiten Spielmünzen und Spielgeldscheine zum Bezahlen Leuchtendes Design im Stil bekannter Eismarken Ideal für Rollenspiele rund um Eisdiele und Kaufladen Fördert Kommunikation, soziale Kompetenzen und Rechnen Material: Kunststoff Empfohlenes Alter: voraussichtlich ab 3 Jahren Verpackungsgröße: 42 x 28 x 16 cm27,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Zoch Verlag Zoch Bundle Niagara Spiel mit Erweiterung Flussgeister, Spiel des Jahres 2005;Auszeichnungen Spiele: Deutscher Spielepreis - Platzierungen; Spiel des Jahres ;Autor Spiele: Liesching, Thomas ;Spiel Gut Auszeichnung: Ja ;Spieldauer: ca. 45 min ;100,00 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
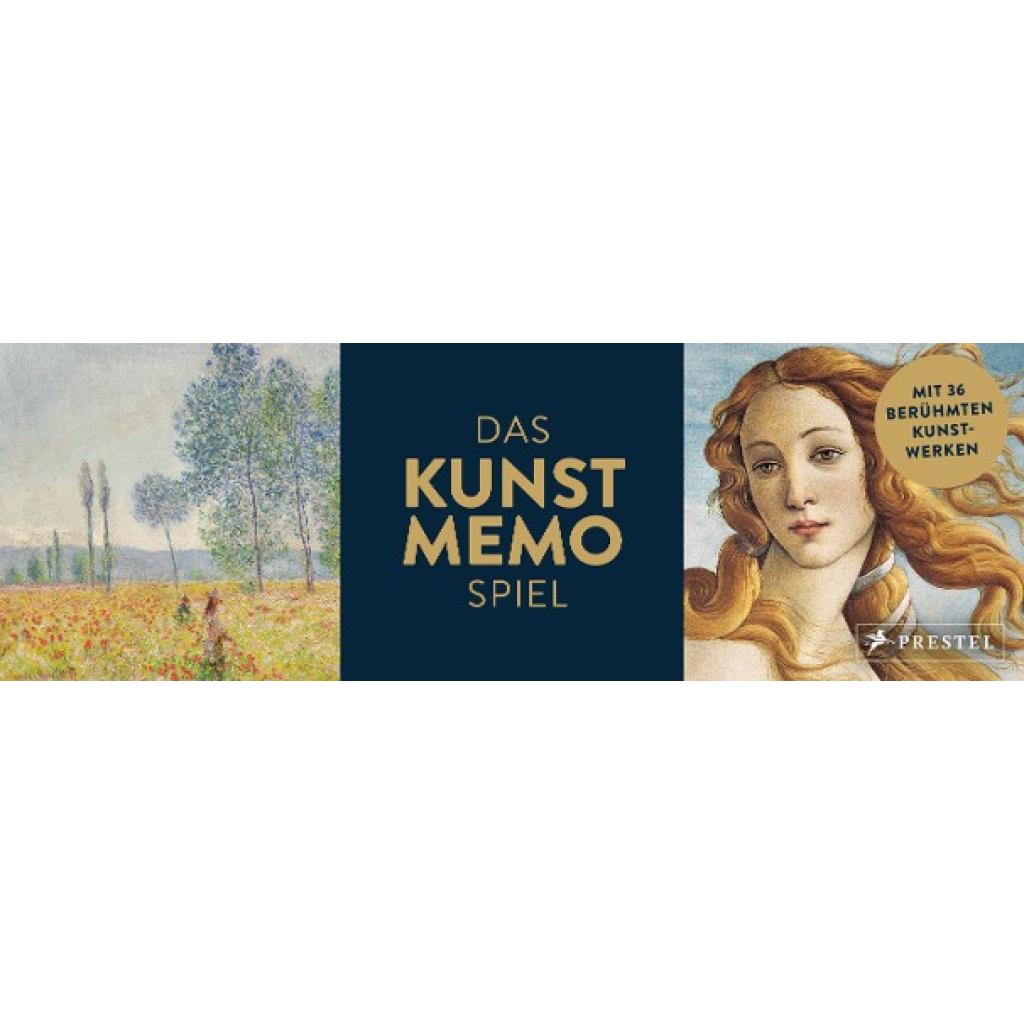
Das Kunst-Memo-Spiel (Spiel)Das Kunst-Memo-Spiel (Spiel) , Mit 36 berühmten Kunstwerken. Finden Sie zwei verschiedene Detailausschnitte aus ein und demselben Kunstwerk! , SIM-Karten-Zubehör > SIM- & Telefonkarten , Erscheinungsjahr: 20200217, Produktform: NonBook, Beilage: Mit 72 Memokärtchen und Spielanleitung, Abbildungen: 7,5 x 23 x 7 cm, Keyword: ab 4; familienmemory; familienspiel; gedächtnisspiel; gemischtes doppel; geschenk muttertag; gesellschaftsspiel; impressionismus; intelligente spiele; kunst; kunst memo; kunst quartett; memory; memory kunst; memospiel; museum spiel; spiel; van gogh, Fachschema: Kunst~Non Books / Spiele / Memo-Spiele, Fachkategorie: Kinder/Jugendliche: Sachbuch~Spiele für Drinnen, Altersempfehlung / Lesealter: 18, ab Alter: 4, Warengruppe: NB/Bildende Kunst, Fachkategorie: Geschenkbücher, Text Sprache: ger, UNSPSC: 49119900, Warenverzeichnis für die Außenhandelsstatistik: 49119900, Sender’s product category: NONBO, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel Verlag, Verlag: Prestel, Warnung vor Sicherheitsrisiken in der EU: Für Kinder unter 3 Jahren nicht geeignet wegen verschluckbarer Kleinteile., Länge: 233, Breite: 78, Höhe: 59, Gewicht: 486, Produktform: NonBook, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spiel*KritikSpiel*Kritik , Kritische Perspektiven auf Videospiele im Kapitalismus , Messgeräte & Anzeige > Innenausstattung , Erscheinungsjahr: 202404, Produktform: Kartoniert, Beilage: Kt, Titel der Reihe: Game Studies#5#, Redaktion: Spies, Thomas~Kurt, Seyda~Pötzsch, Holger, Seitenzahl/Blattzahl: 332, Abbildungen: 3 SW-Abbildungen, 12 Farbabbildungen, Themenüberschrift: SOCIAL SCIENCE / Media Studies, Keyword: Capitalism; Colonialism; Computer Games; Computerspiele; Digital Media; Digitale Medien; Diversity; Diversität; Game Industry; Gesellschaft; Ideologie; Ideology; Kapitalismus; Kolonialismus; Media; Media Aesthetics; Media Studies; Medien; Medienwissenschaft; Medienästhetik; Patriarchal; Patriarchat; Popkultur; Popular Culture; Society; Spieleindustrie; Video Game; Videospiel, Fachschema: Populärkultur~Trivialkultur~Internet / Politik, Gesellschaft, Fachkategorie: Medienwissenschaften: Internet, digitale Medien und Gesellschaft, Warengruppe: HC/Medienwissenschaften/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 332 Blätter, Länge: 224, Breite: 146, Höhe: 24, Gewicht: 514, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.